
【IPO前哨】北京君正(300223.SZ)过聆讯!三条芯片赛道能否打破周期魔咒?
8月9日,北京君正(300223.SZ)顺利通过港交所聆讯,距离“A+H”双重上市再近一步。
今年以来,港股半导体板块持续扩容。壁仞科技(06082.HK)、兆易创新(03986.HK)、天数智芯(09903.HK)、海光芯正(01191.HK)等企业已相继登陆港交所,北京君正亦有望很快在主板与同业会合。
三条芯片赛道全覆盖优势拉满,业绩回暖仅是阶段性修复?
招股书显示,北京君正是一家“存储+计算+模拟”芯片提供商,形成业务协同体系。公司采用Fabless模式,聚焦芯片研发与设计,再与晶圆厂和封测代工伙伴协作完成制造。
公司业务横跨存储芯片、计算芯片及模拟芯片,同时覆盖汽车电子、工业与医疗、通讯设备、消费电子以及AIoT与智能安防设备等应用场景,这种平台化布局的优势在于可分散单一产品周期波动。
根据弗若斯特沙利文资料,以2025年收入计,北京君正在多个细分市场处于靠前位置:在SRAM市场排名全球第二、中国大陆第一;在NOR Flash市场排名全球第七、中国大陆第三;在IP-Cam SoC市场排名全球第二。
从财务表现看,北京君正近三年收入在波动中修复。公司2023年、2024年、2025年收入分别为45.31亿元(单位:人民币,下同)、42.13亿元和47.41亿元,2026年一季度收入为15.60亿元,同比激增47.1%,其中存储芯片收入突破10亿元,同比增长53.6%。
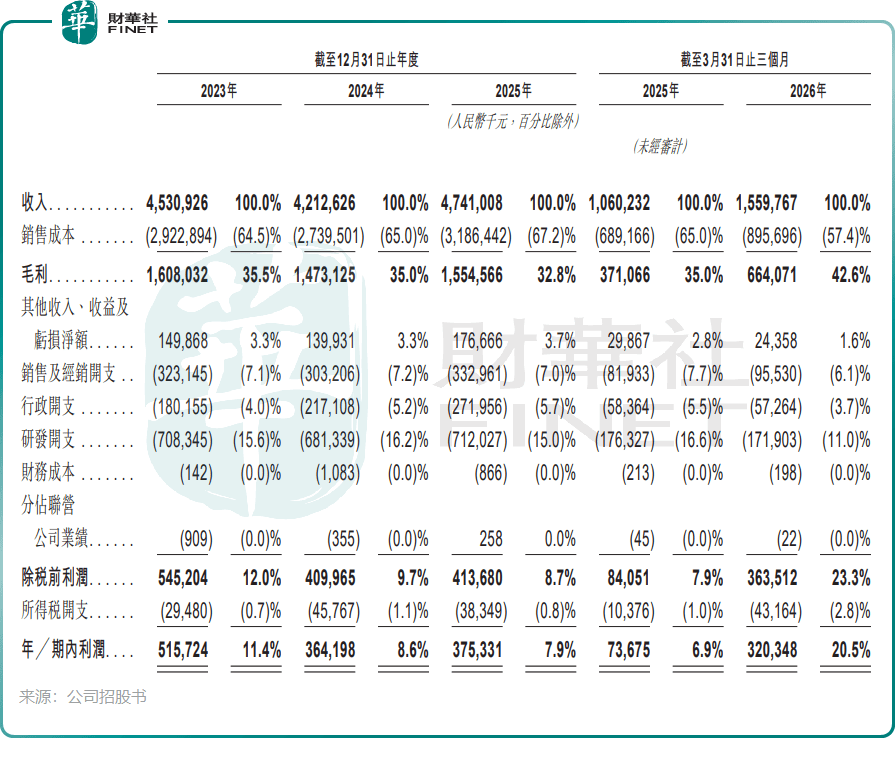
公司净利润随营收同步波动,2026年一季度归母期内利润达3.20亿元,同比增幅超330%,盈利弹性显著释放。
结合半导体行业2024年前后仍处库存消化和价格承压阶段的背景看,2024年收入回落并不突兀,而2025年重新回升,说明公司至少已经走出此前周期底部的部分压力区间。但需要保持克制的是,这种修复目前更适合定义为阶段性改善,而非可以直接外推为单边高增长趋势。尤其港股资金对半导体板块已不再为“国产替代”单一叙事付溢价,后续仍要看利润率、周转效率以及下游景气度能否同步验证。
经销占比近八成,利润弹性藏在水面下
北京君正的收入结构还有两个值得重点看的地方。
其一,销售模式以经销为主。2023年至2025年以及2026年一季度,经销收入占总收入比重分别为78.7%、77.8%、79.5%和81.1%。
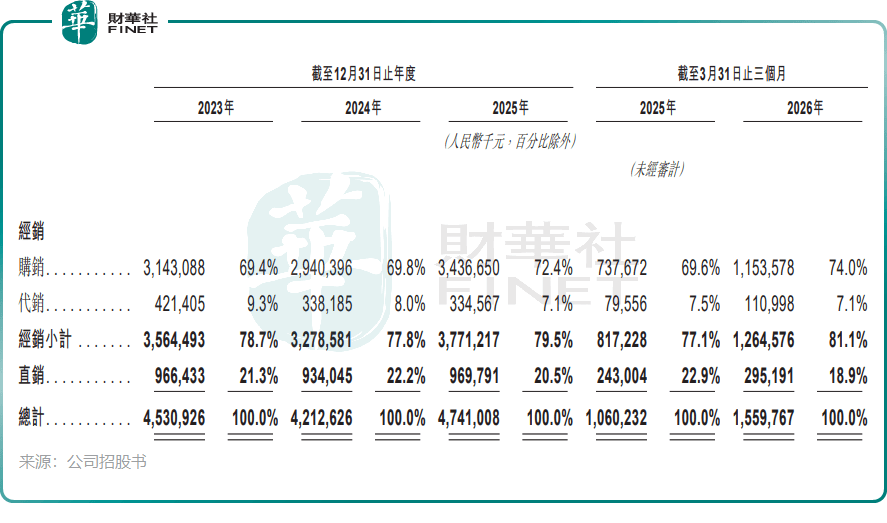
这意味着公司在市场覆盖和渠道触达上具备规模化能力,但也意味着终端需求变化、渠道备货节奏和库存去化情况,都会对报表形成放大效应。对于港股投资者而言,经销占比长期处于高位并非不能接受,关键在于公司能否持续解释清楚渠道库存、价格传导以及销售确认的稳定性,否则一旦行业再度进入下行周期,市场会更谨慎对待收入弹性。
其二,客户集中度仍然不低。2023年至2025年以及2026年一季度,公司来自前五大客户的销售占比分别为54.5%、51.9%、50.7%和50.3%,其中最大客户销售占比分别为21.0%、19.4%、17.1%和15.6%。
从趋势看,集中度有所回落,这是相对积极的边际变化。客户集中并不天然构成否定因素,真正影响估值折价的,是集中度背后是否伴随议价权偏弱、订单波动大或单一客户切换风险高。若后续公司能进一步验证汽车电子、工业和端侧计算等领域的客户扩展能力,市场对其平台型故事的接受度才会更高。
供应链层面,北京君正也存在一定集中度。2023年至2025年以及2026年一季度,公司向前五大供应商采购额占总采购额的比重分别为58.3%、47.8%、45.1%和41.6%。这一趋势总体向下,说明采购结构在改善,但芯片设计企业对晶圆制造和封测环节的依赖仍然是基本事实。
招股书同时提到,公司在行业下行周期中曾基于晶圆价格相对较低而进行战略性备货,以确保成本和供应优势。这一策略在景气回升时可能转化为盈利弹性,但如果需求回暖低于预期,库存与周转压力仍可能重新成为市场关注点。
一边分红一边融资,港股更看重实打实的利润兑现
从资本运作角度看,北京君正此次来港,并不是一张白纸式的新股故事,而是典型的A+H延伸。
招股书显示,公司拟将全球发售所得款项净额主要用于四个方向:加强三大核心业务板块的技术创新与产品开发、用于战略投资及/或收购、扩展销售网络并推广产品,以及补充营运资金和一般公司用途。
公司资金投向已经透露出管理层的核心思路,即继续以研发、并购和渠道扩展作为平台化增长抓手。对港股投资者来说,这一逻辑并不陌生,关键不在于“用途表述是否全面”,而在于未来执行后能否兑现为更清晰的盈利能力与国际化投资者可识别的成长路径。
另一个不能忽视的观察点是分红与再融资的平衡。招股书显示,公司在2023年、2024年和2025年分别确认分派股息约3852.7万元、9631.4万元和4815.6万元。
对一家仍处于技术迭代和产业扩张期的芯片企业而言,是否稳定分红并不是港股定价的首要矛盾,但A股既有股东回报框架与港股新增融资诉求之间如何平衡,仍是后续路演中大概率被追问的话题。若公司未来持续强调研发和并购驱动,港股投资者会更重视资金使用效率,而不是单看分红意愿。
结语
近年港股科技与半导体板块经历过情绪修复,但资金风格明显更偏向有基本面验证、有稀缺性或有明确产业催化的标的。
北京君正的优势在于,既有A股存量经营记录,也有较完整的产品矩阵和较强的细分赛道位置;但制约同样清晰,包括经销占比较高、客户与供应链集中度仍需观察,以及半导体周期波动对盈利质量的扰动。换言之,公司并非缺少被市场理解的素材,而是需要把这些素材转化为更强的可验证性。
对港股而言,这类A+H半导体项目能否走出独立行情,最终还是要看三重验证:一是核心业务板块能否继续支撑收入与利润的同步改善;二是渠道、库存和客户结构能否在景气波动中保持稳定;三是来港募资后的资金使用,能否真正强化公司的技术护城河与全球投资者沟通能力。如果这三点后续都能逐步兑现,北京君正在港股的吸引力才会从“题材可讲”走向“基本面可证”。