
集成电路、工业母机企业非货币性资产交换迎来五年分期纳税

引言
近期,财政部、税务总局、国家发展改革委、工业和信息化部联合发布《关于集成电路企业、工业母机企业非货币性资产交换企业所得税政策的公告》(财政部 税务总局 国家发展改革委 工业和信息化部公告2026年第23号,以下简称“23号公告”),明确集成电路企业、工业母机企业在2026年1月1日至2028年12月31日期间发生非货币性资产交换的,其确认的非货币性资产交换所得可在不超过5年期限内分期均匀计入应纳税所得额。这一政策为相关企业资产置换带来重要的税收利好。对此,我们进行如下详细分析。
23号公告核心内容一览
1. 政策背景
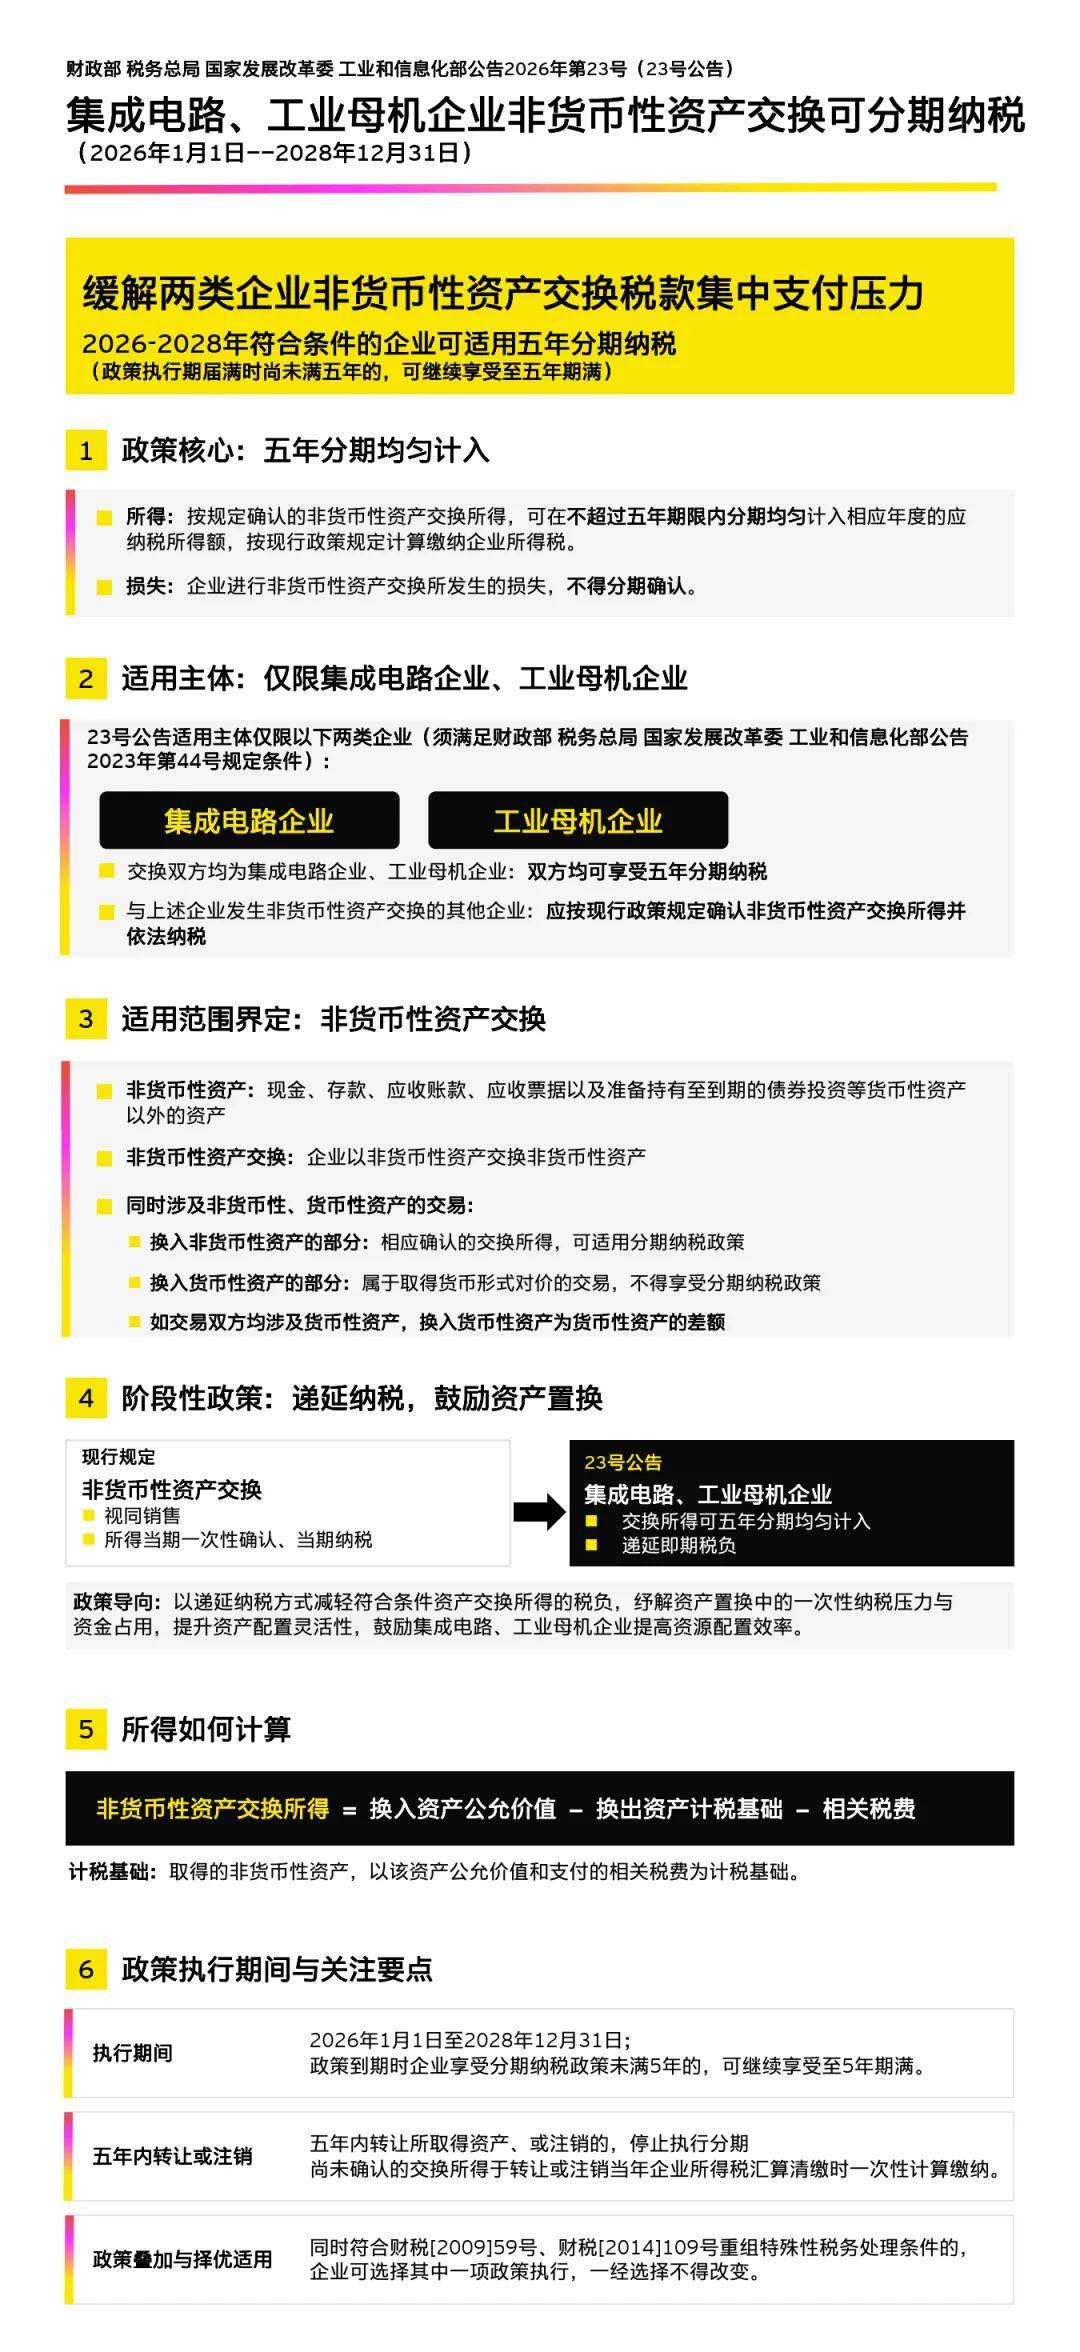
《国民经济和社会发展第十五个五年规划纲要》明确将集成电路、工业母机划定为重点领域,要求全链条推进关键核心技术攻关,力争实现决定性突破。此前,相关部门已就上述两类企业的研发费用加计扣除比例出台专项优惠政策(财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号,以下简称“44号公告”),从研发投入环节对相关企业给予税收支持。
承继上述对国家重点领域的专项优惠思路,23号公告聚焦企业资产运营环节,针对集成电路企业、工业母机企业非货币性资产交换所得的确认时点作出阶段性安排,是相关部门在企业所得税领域对上述重点产业的又一项针对性支持举措。
该政策并不减少交易产生的应税所得,而是调整所得确认和税款支付的时间节奏,有利于降低资产交换当期税款集中支付对企业现金流的影响,并为企业开展设备更新、产线调整、技术及其他资产配置提供更大的资金安排空间。
2. 与既有政策一脉相承的立法逻辑
在现行税法体系下,企业非货币资产对外投资,可分5年分期确认所得;符合条件的技术成果入股,可选择递延至股权转让时计税;企业重组则根据性质区分处理——一般性重组需在当期确认所得,而符合条件的特殊性重组则在当期暂不确认所得。企业所得税应税收入的核心判定标准通常为“资产权属发生实质性转移即产生纳税义务”。然而,从征税技术安排的角度审视,上述政策所涵盖的交易存在一个显著共性:企业虽已产生应税所得,但取得的对价主要为股权等非现金形式,并未同步获得现金流入。为缓解此类情形下的企业当期资金压力,现行政策已通过分期纳税、递延纳税或特殊性税务处理等方式,在确保整体应税所得不被免除的前提下,对纳税时点作出了灵活调整。涉及非货币性资产的主要企业所得税政策可概括如下:
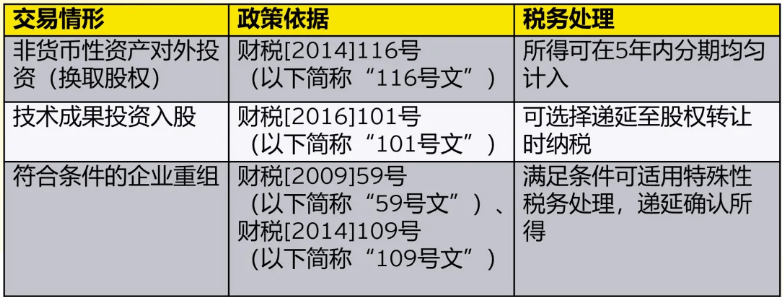
如果没有满足一定的条件,非货币性资产交换交易可能不在上述分期或递延安排的覆盖范围内。考虑到集成电路、工业母机行业普遍具有高投入、重资产、回报周期长的特点,企业以设备、产线等资产进行置换的情形较为常见,由于此类交易未产生现金流入,若按一般规则在交易当期一次性确认所得,将给企业的资金流安排带来严峻挑战。针对上述行业特性,23号公告延续了上述政策在征税时点上作出调整的立法路径,就集成电路企业、工业母机企业在规定期间发生并按规定确认所得的非货币性资产交换业务,允许其在不超过5年内分期均匀计入应纳税所得额。与上述投资入股、技术成果投资和企业重组相关政策相比,23号公告在适用主体、交易类型和执行期间上更为特定,可以理解为同一立法逻辑在特定行业、特定交易类型下的又一次具体运用。
3. 政策影响及实务关注
具体适用23号公告时,以下几个实务事项值得相关企业重点关注:
- 政策执行期为2026年1月1日至2028年12月31日。对于2026年1月1日后已经发生的符合条件交易,可结合企业具体情形重新评估政策适用情况;
- 企业在发生非货币性资产交换后5年内转让所取得资产,或在5年内注销的,应停止执行分期纳税政策,尚未确认的交换所得需在相应年度一次性计算缴纳企业所得税。因此,涉及5年内资产处置或企业注销安排的,应提前统筹交易时序;
- 交易双方应结合44号公告规定确认自身是否符合相关企业条件。考虑到分期纳税期限最长可达5年,相关企业还可关注分期期间企业资格及清单状态的变化,并结合后续政策及征管实践评估其对分期纳税安排的影响。
- 交易同时涉及非货币性资产和货币性资产的,仅换入非货币性资产对应的交换所得可适用分期纳税政策;换入货币性资产的部分属于取得货币形式对价的交易,仍应按照现行规定确认相应所得或损失;
- 对于兼具资产交换、投资或重组特征的交易,企业可能面临不同税务处理路径的选择。不同政策不仅在适用条件和所得纳税时点上存在差异,在取得资产或股权的计税基础以及后续处置的税务影响方面亦可能不同。因此,相关企业在交易实施前可结合交易结构、对价形式及资产后续安排,对不同政策路径下的整体税务影响和现金流效果进行综合评估,而不宜仅以递延期限长短作为政策选择的依据。
- 23号公告的适用资格应由交易双方分别判断。与符合条件的集成电路企业、工业母机企业发生资产交换的其他企业,仍应按照现行规定确认非货币性资产交换所得并依法纳税;如交易双方均为符合条件的集成电路企业或工业母机企业,则双方均可分别适用23号公告规定的分期纳税政策。
- 23号公告明确规定,企业发生非货币性资产投资涉及的企业所得税,继续按照116号文、101号文执行;非货币性资产交换同时符合59号文、109号文等企业重组相关政策条件的,可以择一适用,一经选择不得改变。
结语
23号公告通过分期纳税安排,为符合条件的集成电路和工业母机企业开展非货币性资产交换提供了更具灵活性的税务处理选择。对于相关企业而言,政策适用的重点不仅在于判断是否符合分期纳税条件,还需综合考虑交易双方资格、对价构成、换入资产后续处置以及其他税收政策的适用情况。对于正在筹划或已经实施相关交易的企业,建议结合具体交易安排,对适用政策及相应税务影响进行提前评估和统筹。
本文是为提供一般信息的用途所撰写,并非旨在成为可依赖的会计、税务、法律或其他专业意见。请向您的顾问获取具体意见。